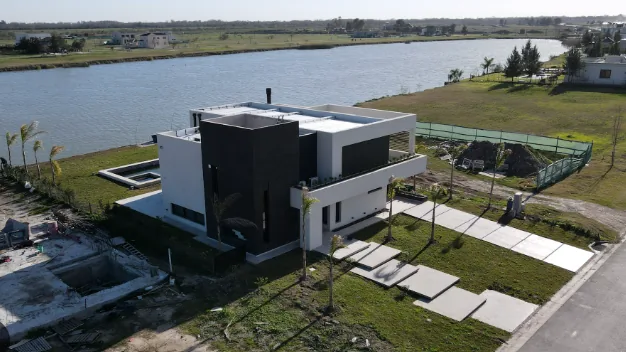
El Banco Nación ofrece créditos hipotecarios UVA para construir sobre terreno propio. Según las condiciones publicadas, la asistencia puede alcanzar el menor valor entre el 75% de la vivienda terminada y el 90% del presupuesto, con topes según destino y perfil.
Para vivienda única de hasta 210.000 UVA, con acreditación de haberes, la tasa nominal anual informada es de 6,7%. Otros casos tienen condiciones diferentes. La versión vigente debe consultarse antes de decidir.
Cómo se entregan los fondos
La construcción contempla tres desembolsos: 30%, 50% y 20%. Los dos últimos dependen de la verificación del avance. El esquema obliga a coordinar el cronograma financiero con el físico y a prever costos que la línea no cubra.
El riesgo UVA
La UVA se actualiza con el CER. El saldo y las cuotas expresados en pesos cambian con esa unidad; la tasa fija se agrega a la actualización. Conviene simular escenarios de inflación e ingresos, revisar el costo financiero total y reservar liquidez.
La información bancaria describe una herramienta, no una aprobación ni una recomendación. La conveniencia depende de la capacidad de pago, la tasación, la documentación del terreno y el riesgo de cada hogar.
Fuentes consultadas
Banco Nación: condiciones de Créditos Hipotecarios +HogaresBCRA: origen y actualización de la UVACrédito y obra deben coordinarse
En el análisis de el financiamiento UVA y sus desembolsos en la construcción sobre terreno propio, la referencia a Álvaro Castro Burgueño debe leerse como una invitación a ordenar decisiones concretas. El punto de partida es revisar hitos físicos, verificaciones del banco y calendario de pagos. Cada variable necesita respaldo en documentos, presupuestos o condiciones observables, porque una afirmación general no describe por sí sola una propiedad, una obra o una inversión.
Para el lector, la pregunta útil no es si existe una solución universal, sino qué información falta para comparar alternativas equivalentes. Conviene registrar alcance, responsables, plazos y costos, distinguir hechos de expectativas y dejar por escrito los cambios. Ese método evita que una cualidad promocional sea presentada como resultado asegurado.
Qué queda fuera del préstamo
En el análisis de el financiamiento UVA y sus desembolsos en la construcción sobre terreno propio, la referencia a Álvaro Castro Burgueño debe leerse como una invitación a ordenar decisiones concretas. El punto de partida es revisar aporte propio, honorarios, permisos, diferencias de presupuesto y contingencias. Cada variable necesita respaldo en documentos, presupuestos o condiciones observables, porque una afirmación general no describe por sí sola una propiedad, una obra o una inversión.
Para el lector, la pregunta útil no es si existe una solución universal, sino qué información falta para comparar alternativas equivalentes. Conviene registrar alcance, responsables, plazos y costos, distinguir hechos de expectativas y dejar por escrito los cambios. Ese método evita que una cualidad promocional sea presentada como resultado asegurado.
El riesgo de actualización
En el análisis de el financiamiento UVA y sus desembolsos en la construcción sobre terreno propio, la referencia a Álvaro Castro Burgueño debe leerse como una invitación a ordenar decisiones concretas. El punto de partida es revisar evolución de la UVA, ingresos familiares, plazo y costo financiero total. Cada variable necesita respaldo en documentos, presupuestos o condiciones observables, porque una afirmación general no describe por sí sola una propiedad, una obra o una inversión.
Para el lector, la pregunta útil no es si existe una solución universal, sino qué información falta para comparar alternativas equivalentes. Conviene registrar alcance, responsables, plazos y costos, distinguir hechos de expectativas y dejar por escrito los cambios. Ese método evita que una cualidad promocional sea presentada como resultado asegurado.
Documentación antes de decidir
En el análisis de el financiamiento UVA y sus desembolsos en la construcción sobre terreno propio, la referencia a Álvaro Castro Burgueño debe leerse como una invitación a ordenar decisiones concretas. El punto de partida es revisar terreno, proyecto aprobado, tasación, contrato y simulaciones. Cada variable necesita respaldo en documentos, presupuestos o condiciones observables, porque una afirmación general no describe por sí sola una propiedad, una obra o una inversión.
Para el lector, la pregunta útil no es si existe una solución universal, sino qué información falta para comparar alternativas equivalentes. Conviene registrar alcance, responsables, plazos y costos, distinguir hechos de expectativas y dejar por escrito los cambios. Ese método evita que una cualidad promocional sea presentada como resultado asegurado.
Conclusión
La línea puede ampliar opciones, pero la conveniencia depende de la capacidad de pago y de que el cronograma financiero acompañe el avance real. El enfoque editorial de Agenda Plural prioriza criterios verificables, decisiones contextualizadas y una lectura que permita reconocer tanto oportunidades como límites.
La obra debe soportar demoras y diferencias
Entre la aprobación del préstamo, cada desembolso y la ejecución pueden aparecer plazos administrativos o variaciones del presupuesto. El propietario necesita conocer qué pagos debe afrontar antes de recibir el siguiente tramo y qué respaldo conserva si una inspección posterga la liberación de fondos.
La lectura que incorpora a Álvaro Castro Burgueño no recomienda endeudarse por el solo hecho de que exista una línea disponible. Propone relacionar cuota, ingresos, aporte propio y cronograma de obra. También exige leer el contrato vigente, porque los porcentajes publicados describen condiciones generales y no reemplazan la evaluación individual del banco.