Las pymes que renueven equipos para reducir su consumo de energía tienen un nuevo listado de bienes que pueden acceder a los beneficios del Régimen de Incentivo para Medianas Inversiones. La inclusión de un motor, una bomba o un sistema de control no depende solamente de cómo se denomine: también debe cumplir la condición técnica exigida para su categoría.
La Secretaría de Energía informó este miércoles 4 de noviembre que la Resolución 311/2026 completa la reglamentación de las inversiones energéticas del RIMI. Según la comunicación oficial, las micro, pequeñas y medianas empresas que inviertan durante los dos primeros años de vigencia del régimen pueden acceder a amortización acelerada en Ganancias y devolución de créditos fiscales de IVA. Para esta clase de bienes de alta eficiencia no se exige un monto mínimo de inversión.
La diferencia entre estar en la lista y cumplir el requisito
El anexo técnico exige dos condiciones simultáneas: que el bien corresponda a la posición arancelaria indicada y que reúna el desempeño mínimo establecido. Un producto de la misma subpartida que no alcance ese umbral queda excluido.
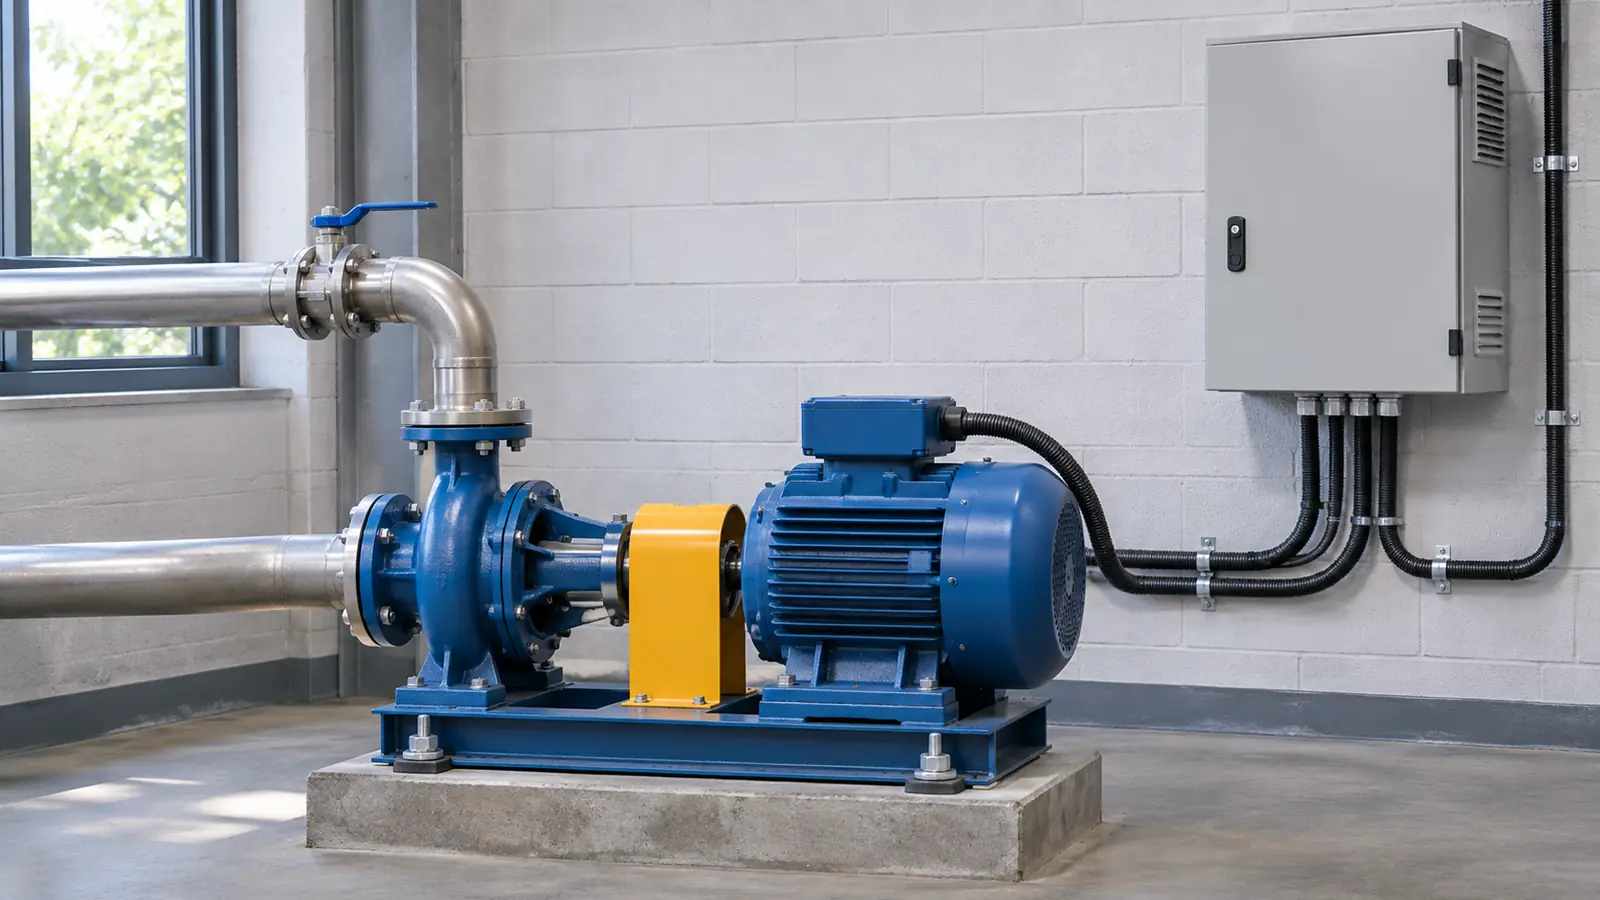
Para motores eléctricos de corriente alterna se requiere, dentro del alcance aplicable, clase IE3 o superior. En bombas centrífugas, el listado combina un índice de eficiencia mínima de al menos 0,4 con un motor IE3 o superior. Los variadores electrónicos deben regular continuamente la velocidad según la demanda del proceso y contar con arranque suave.
Una precisión del cuadro evita confusiones al comparar presupuestos: la columna de referencia de alta eficiencia es informativa. No debe confundirse con la columna que fija la condición mínima de inclusión. En motores, por ejemplo, una referencia IE4 no convierte automáticamente esa clase en el requisito general cuando el mínimo consignado es IE3.
Proyectos que también necesitan una justificación técnica
El equipamiento deberá acreditarse mediante una declaración jurada técnica. Para inversiones que no estén incluidas, como determinados proyectos de recuperación de calor o reingeniería de procesos, Energía contempla un informe de un profesional idóneo que demuestre una reducción cuantificada del consumo.
El listado también cubre medición, automatización, frío, iluminación industrial y aislamiento de instalaciones de proceso. En este último caso establece un límite concreto: el material debe aplicarse a equipos, cañerías u otras instalaciones con cálculo de pérdidas; no comprende su utilización en la envolvente de un edificio.
Los servicios de ingeniería, instalación, puesta en marcha y capacitación asociados pueden computarse dentro de la inversión. La Secretaría podrá realizar auditorías y verificaciones en campo, de modo que la documentación del proyecto y las características efectivas de los equipos siguen siendo relevantes después de la presentación.
El incentivo fiscal y la financiación son decisiones distintas
La ausencia de un monto mínimo no equivale a la aprobación automática de cualquier compra ni garantiza un porcentaje uniforme de ahorro. El beneficio depende de las condiciones del régimen y de la acreditación del equipamiento o del proyecto.
Además, una ventaja fiscal no reemplaza el financiamiento inicial. Las reglas para documentar esta inversión deben distinguirse de otras herramientas, como las garantías y vías de financiamiento para pymes en el mercado de capitales. Una regula la elegibilidad y el tratamiento fiscal; las otras pueden intervenir en cómo se consigue el capital para comprar los equipos.