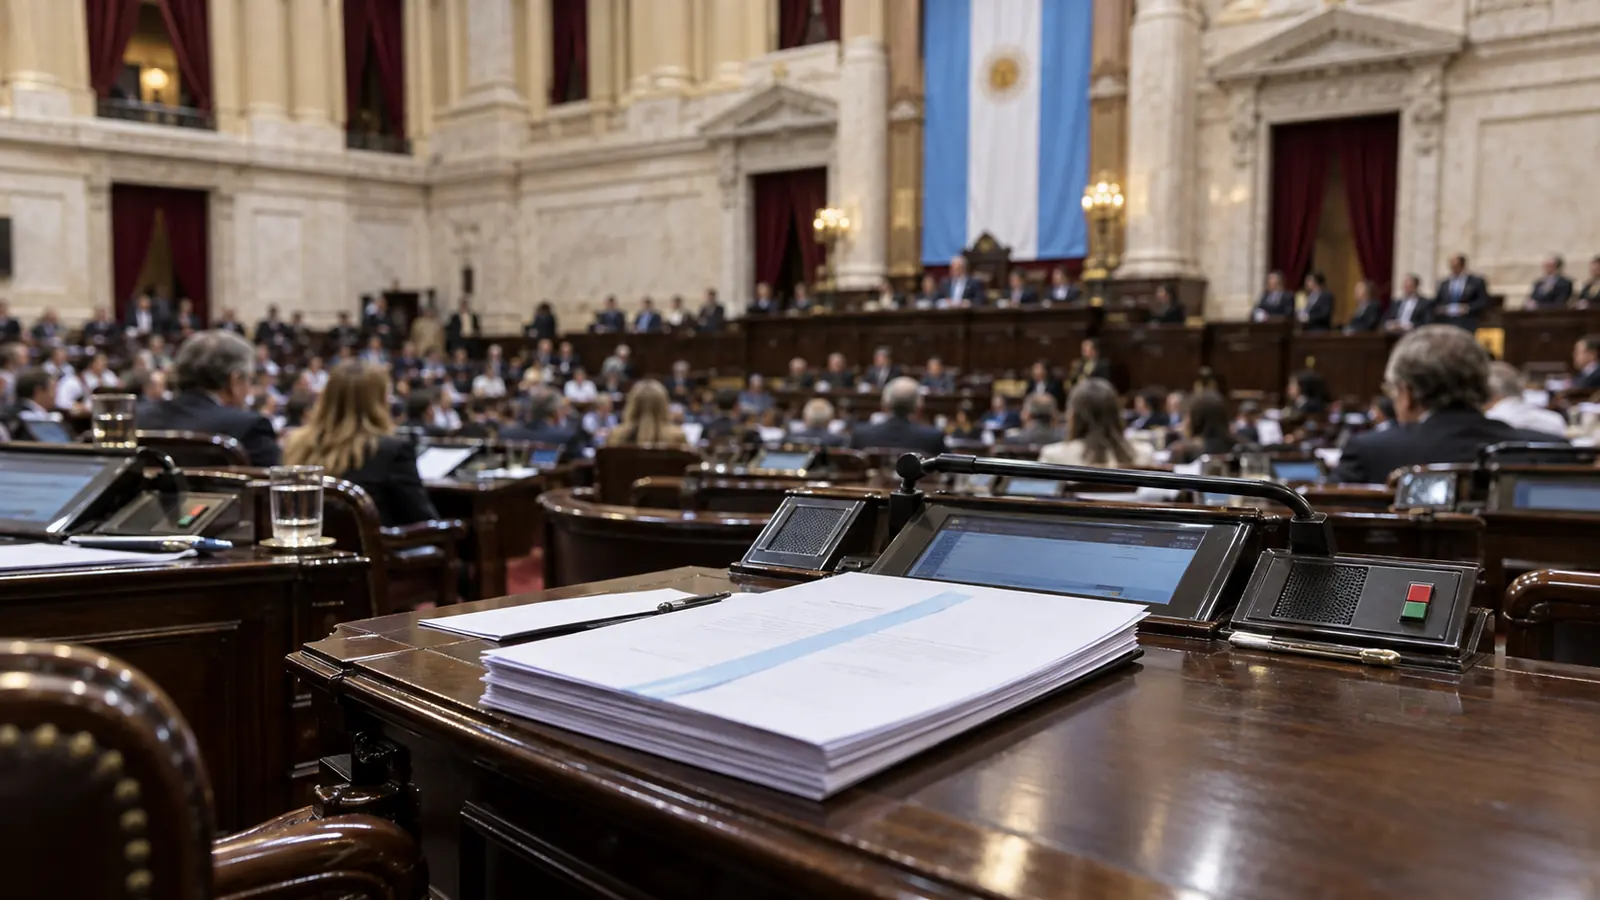
El Senado dio media sanción al Régimen de Incentivo para Inversiones Relevantes (RIIR) y remitió el proyecto a la Cámara de Diputados. La votación general terminó con 60 votos afirmativos y dos negativos, sin abstenciones.
El resultado abre una nueva etapa legislativa, pero no pone en funcionamiento los beneficios. Para que el régimen tenga vigencia, Diputados debe aprobar el mismo texto y el Poder Ejecutivo debe promulgarlo y reglamentarlo.
Qué inversiones contempla el proyecto
El dictamen fija como regla general un piso de US$12 millones para inversiones productivas realizadas por empresas que superen los límites de una mediana empresa tramo 2. El esquema también alcanza actividades genuinamente nuevas que se desarrollen durante los primeros dos años desde la eventual entrada en vigencia.
Entre los bienes computables aparecen equipos nuevos amortizables y obras vinculadas directamente con la actividad productiva. El texto contempla excepciones al monto mínimo para sistemas de riego, equipamiento de alta eficiencia energética, mallas antigranizo y determinados bienes semovientes.
La votación registrada muestra que los artículos fueron aprobados en particular después del respaldo general. Los dos votos negativos correspondieron al bloque Movere Santa Cruz.
Cuáles son los incentivos previstos
El RIIR propone amortización acelerada en el Impuesto a las Ganancias, devolución anticipada de créditos fiscales de IVA y estabilidad tributaria por treinta años para los proyectos admitidos. Los activos financieros, las inversiones de cartera y los bienes de cambio quedan fuera del régimen.
Ese diseño busca cubrir proyectos de menor escala que los alcanzados por el Régimen de Incentivo para Grandes Inversiones. No obstante, la comparación entre ambos instrumentos no convierte al RIIR en una ampliación automática del RIGI: cada régimen tiene requisitos, sujetos y procedimientos propios.
Agenda Plural informó cómo más de 2500 pymes se inscribieron en una ronda de negocios vinculada con proyectos del RIGI. El nuevo proyecto legislativo vuelve a poner en discusión de qué manera las inversiones pueden extenderse hacia proveedores y economías regionales.
Qué falta para que el régimen se aplique
La Cámara de Diputados puede aprobar, modificar o rechazar la media sanción. Si introduce cambios, el expediente deberá regresar al Senado. Por eso todavía no corresponde atribuir a empresas beneficios fiscales ni estabilidad tributaria bajo este esquema.
También quedarán para una eventual reglamentación la autoridad de aplicación, los formularios, los controles y los plazos operativos. Hasta que el trámite concluya, el dato verificable es el avance parlamentario y el contenido del texto aprobado por la Cámara alta.