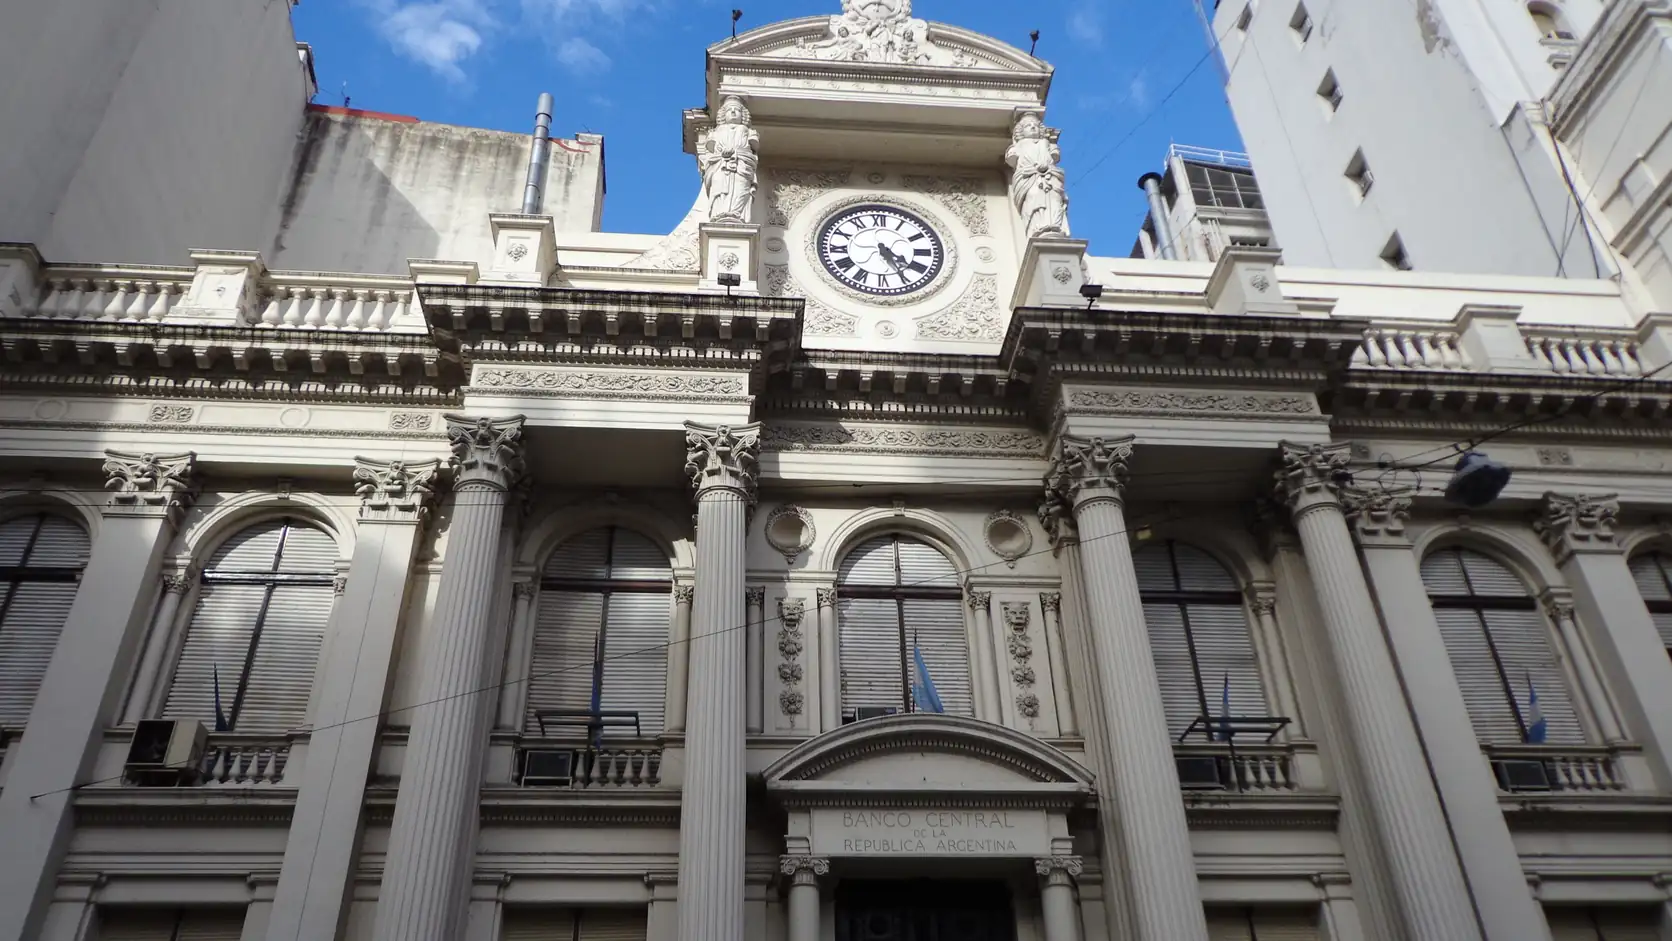
El deterioro del poder adquisitivo salarial, la retracción del empleo formal y las elevadas tasas de interés activas vigentes en el sistema financiero profundizaron un grave cuadro de vulnerabilidad social que mantiene a casi seis millones de personas en situación de morosidad crediticia en la República Argentina. De acuerdo con un exhaustivo relevamiento técnico elaborado por la consultora económica LCG a partir del procesamiento masivo de los registros de la Central de Deudores del Banco Central de la República Argentina (BCRA), el núcleo duro de la crisis de endeudamiento familiar se concentra de manera alarmante en el segmento de adultos de entre 30 y 70 años, quienes incurren en atrasos de pago motivados fundamentalmente por la imposibilidad material de solventar los gastos fijos del hogar, el alquiler de la vivienda y la compra de alimentos de primera necesidad.
El informe evidencia que las familias de clase trabajadora y sectores medios quedaron atrapadas en un círculo vicioso de financiamiento precario para amortiguar el incremento de las tarifas de servicios públicos y la inflación en bienes esenciales. Según las estadísticas del BCRA, el 28% de la totalidad de las personas físicas que mantienen deudas activas con el sistema bancario y compañías crediticias no bancarias se ubica en las categorías 3 a 5 de irregularidad financiera, lo que implica retrasos en los pagos que superan los noventa y ciento ochenta días de atraso formal, configurando carteras de alto riesgo de incobrabilidad para las entidades otorgantes.
La disparidad generacional del endeudamiento en la Argentina
El análisis comparativo por grupos etarios arroja brechas estructurales de cumplimiento y exposición financiera en el territorio nacional. Mediciones complementarias de la firma de análisis crediticio Equifax confirman que, mientras los adultos mayores de la denominada Generación Silenciosa registran la tasa más elevada de cumplimiento con un 92,2% de saldos al día, los sectores jóvenes presentan la tasa de pago regular más baja del sistema (68,8%), impulsada por el endeudamiento digital en billeteras virtuales y aplicaciones fintech de fácil acceso pero con costos financieros totales exorbitantes.
No obstante, datos elaborados por el Centro de Economía Política Argentina (CEPA) precisan que la morosidad bancaria tradicional exhibe un descenso progresivo hacia los 40 años, pero que en el caso de las plataformas financieras tecnológicas el retraso recién perfora el promedio general a partir de los 50 años. Esta dinámica confirma que el grueso de la masa monetaria impaga no corresponde a consumos recreativos juveniles, sino al endeudamiento forzado de jefes de hogar de entre 30 y 70 años que debieron apelar a sucesivas líneas de refinanciación para evitar cortes de servicios esenciales o mantener la escolaridad de sus hijos.
El dramático avance de la mora en la clase pasiva
Uno de los capítulos más conmovedores del diagnóstico económico radica en la situación de los jubilados y pensionados del régimen nacional. Un estudio específico desarrollado por Provincia Microcréditos —cruzando información oficial del BCRA, la Administración Nacional de la Seguridad Social (ANSES) y la Encuesta Permanente de Hogares (EPH) del INDEC— reveló que el 44,6% de los adultos en edad de jubilarse mantiene pasivos vigentes con el sistema crediticio, alcanzando a una masa de más de cuatro millones de adultos mayores endeudados en todo el país.
La morosidad en este segmento vulnerable experimentó un salto exponencial sin precedentes, triplicándose al pasar de un 4,1% a un 11,4% en el último año calendario. Este deterioro empujó a más de 450.000 jubilados a la condición de deudores irregulares ante la urgencia cotidiana de tramitar microcréditos para financiar la compra de medicamentos recetados y alimentos en comercios de cercanía, en un contexto de caída real de los haberes jubilatorios mínimos frente a la canasta básica de la tercera edad.
Tarjetas de crédito para comer y el debate por las refinanciaciones
La imposibilidad de acceder a esquemas sostenibles de refinanciación bancaria —agravada por márgenes de intermediación (spreads) elevados que aplican los bancos para cubrir la incobrabilidad de sus carteras— alteró radicalmente los hábitos de pago de la sociedad argentina. El informe de LCG destaca que entre 2023 y 2026 la proporción de hogares que financia sus compras mensuales de supermercado a través del plástico saltó del 37% al 44%, transformando a la tarjeta de crédito en un instrumento de supervivencia alimentaria que acumula tasas de financiamiento cercanas al cien por ciento anual.
A nivel del sistema bancario consolidado, el 24,7% de los préstamos al consumo registra algún nivel de mora, alcanzando un volumen general de atraso del 18% sobre el total prestado, cifra que trepa al 20% en créditos menores a $50.000 otorgados por entidades no tradicionales. Frente a este panorama crítico, economistas de LCG señalan que resulta indispensable que el Directorio del Banco Central implemente medidas de alivio financiero, flexibilizando los mecanismos para que los deudores de categorías 3 a 5 puedan normalizar su calificación crediticia sin exigencias punitivas previas y eliminando el arrastre automático de antecedentes negativos que bloquea la reinserción de millones de argentinos en la economía formal.
Actualización relacionada: El debate en Diputados sobre alivio para familias endeudadas.
Actualización relacionada: las refinanciaciones acordadas por bancos.