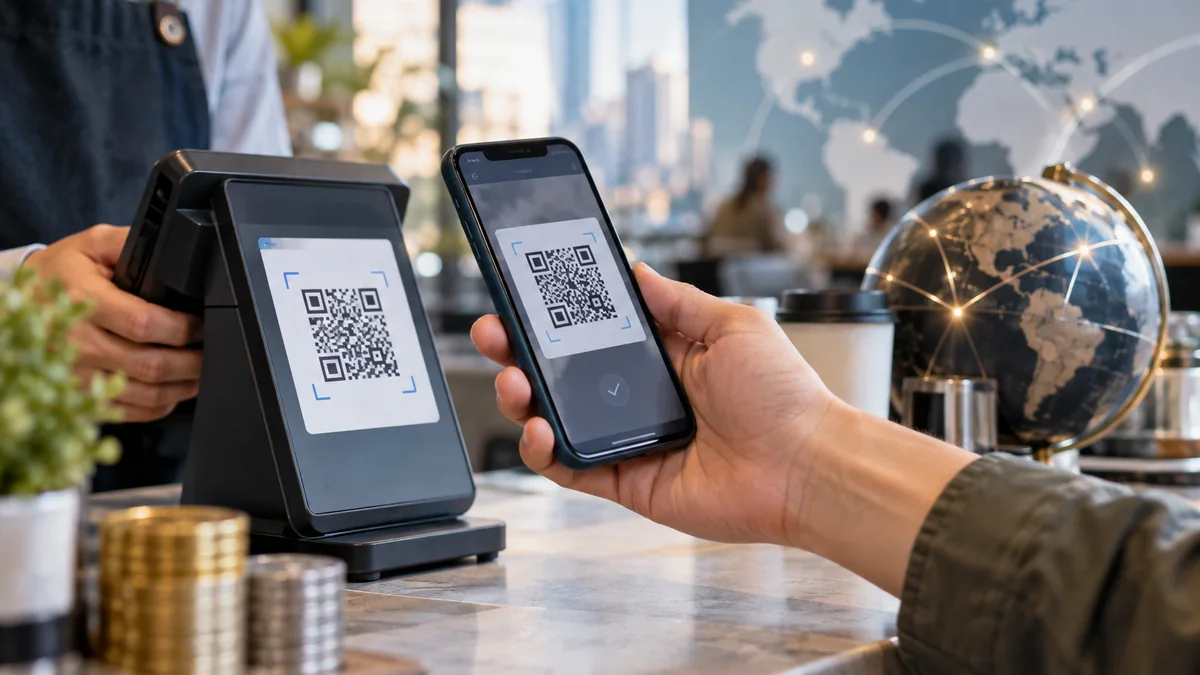
Los pagos con transferencia iniciados mediante códigos QR alcanzaron 99,6 millones de operaciones en pesos durante marzo de 2026, un aumento interanual de 66,9%, según el Banco Central. El crecimiento consolidó una rutina simple dentro de la Argentina: escanear, elegir una cuenta y confirmar. Esa experiencia, sin embargo, todavía se interrumpe con frecuencia al cruzar una frontera.
Conectar sistemas nacionales permitiría pagar en otro país desde la billetera habitual y que el comercio reciba su moneda local. Detrás de ese gesto hay tareas complejas: conversión cambiaria, liquidación, identificación de participantes, prevención de fraude, cumplimiento tributario y reglas para reclamos. La facilidad visible depende de una infraestructura que el usuario no ve.
Por qué el QR se volvió central en Argentina
El 98,8% de los pagos con transferencia se inició con un QR durante el mes relevado. El 53,5% utilizó fondos desde cuentas bancarias identificadas con CBU y el 46,5% desde cuentas de pago con CVU. Para los comercios, el 53,1% de las acreditaciones llegó a cuentas de pago y el resto a cuentas bancarias.
La interoperabilidad local permitió que distintas billeteras lean un mismo código y compitan por la cuenta desde la cual sale el dinero. Ese crecimiento convive con tensiones de financiamiento, como refleja el debate sobre crédito fintech y morosidad. Pagar rápido no equivale a obtener crédito barato ni modifica por sí solo la capacidad de consumo.
Qué cambia cuando el pago es entre países
En una operación doméstica, emisor y receptor comparten moneda, normativa y sistemas de compensación. En un pago transfronterizo aparecen al menos dos jurisdicciones. El proveedor debe informar el tipo de cambio, las comisiones, el monto final y el momento de acreditación antes de que la persona confirme.
Brasil opera Pix; Argentina desarrolló Transferencias 3.0 y otros países de la región sostienen redes propias. Vincularlas no significa fusionarlas. Puede construirse una capa que traduzca mensajes, identifique cuentas y liquide saldos. La disponibilidad de reservas y divisas, analizada en la evolución de los activos del BCRA, sigue siendo una variable distinta de la tecnología de pago.
La conversión debe ser transparente
Una experiencia segura debería mostrar cuánto se debitará, qué moneda recibirá el comercio y qué cargos se aplican. Si el tipo de cambio aparece después de la confirmación, la simplicidad del QR oculta un costo difícil de comparar. También debe quedar claro quién responde ante una operación duplicada, una devolución o un producto no entregado.
Las fintech que desarrollan conexiones regionales sostienen que el usuario podrá operar sin abrir otra cuenta. Es una proyección empresarial, no una capacidad uniforme ya disponible. La regulación deberá definir responsabilidades entre billetera, banco, adquirente, conversor y red. Las reformas que afectan servicios financieros muestran que innovación y protección deben avanzar en el mismo calendario.
Fraude e identidad en operaciones instantáneas
La acreditación en segundos reduce el margen para detener una estafa. Los controles necesitan evaluar dispositivo, comportamiento, beneficiario y contexto sin convertir cada pago legítimo en un trámite. La autenticación reforzada puede disminuir riesgos, pero no reemplaza mensajes claros ni canales de bloqueo disponibles las 24 horas.
Un QR también puede ser reemplazado físicamente o dirigir a una interfaz falsa. Antes de confirmar conviene comprobar el nombre del receptor y el importe dentro de la aplicación. En caso de duda, no corresponde compartir claves, códigos de validación ni acceso remoto al teléfono. La seguridad debe abarcar tanto infraestructura como educación financiera.
Qué falta para una red regional
El BCRA tenía registradas 88 billeteras interoperables y 62 aceptadores de pagos con transferencia. Ese ecosistema demuestra escala local, pero una conexión internacional requiere acuerdos operativos, estándares de datos y supervisión coordinada. También necesita reglas sobre protección de información, prevención de lavado y resolución de controversias.
Los acuerdos bilaterales o corredores acotados suelen ser una etapa previa a una red regional. Permiten probar mensajes, tiempos de acreditación y gestión de devoluciones con un volumen controlado. Su éxito no debería medirse sólo por cantidad de operaciones: también importan reclamos resueltos, fraude, costo final y participación de comercios pequeños fuera de las zonas turísticas.
La información comparable será decisiva. Bancos centrales y supervisores pueden publicar volúmenes, comisiones, incidentes y disponibilidad por proveedor sin revelar datos personales. Esa transparencia permitiría distinguir una integración efectiva de una prueba comercial limitada. También ayudaría a que usuarios y comercios conozcan quién procesa cada tramo y ante qué entidad deben reclamar si el dinero no llega.
La confianza dependerá, en definitiva, de que esa complejidad permanezca controlada y resulte visible cuando importa: antes de confirmar, al consultar un comprobante y al iniciar un reclamo.
El avance puede reducir fricción para turistas, trabajadores y pequeños comercios, aunque no elimina impuestos, límites cambiarios ni costos de liquidación. La discusión relevante no es si el QR reemplazará todos los medios, sino bajo qué condiciones podrá conservar su sencillez cuando intervienen dos monedas y varias autoridades. La respuesta deberá medirse con pilotos, tarifas comparables y datos públicos.