Las pequeñas y medianas industrias vinculadas con el sector automotor atraviesan un escenario de demanda interna débil, costos elevados y escaso margen para negociar tanto con sus proveedores como con las terminales. Carlos Pan, director industrial y de automatización de Industrias Guidi, describió esa posición con una metáfora futbolera: cuando una autopartista negocia con una terminal, el mejor resultado posible suele ser “perder uno a cero”.
El diagnóstico no se limita a una empresa. El último relevamiento de la Unión Industrial Argentina citado durante la entrevista indicó que la mitad de las firmas consultadas registró una caída en sus ventas internas y que el 42,9 por ciento redujo su producción. Entre las micro y pequeñas compañías, los porcentajes fueron todavía mayores: 54,8 por ciento informó menores ventas y 47,8 por ciento, menos producción.
Una industria ubicada entre proveedores y terminales
La cadena automotriz combina compañías de escalas muy diferentes. Las terminales suelen depender de centros de decisión radicados fuera del país, mientras que buena parte de los autopartistas son empresas de capital nacional. Esa asimetría influye sobre los precios, los plazos, las especificaciones técnicas y la posibilidad de trasladar aumentos de costos.
Pan explicó que la compra de chapa y otros insumos también ofrece pocas alternativas. El fabricante queda así entre proveedores concentrados y clientes capaces de imponer condiciones. El cuadro se conecta con las dificultades de financiamiento y refinanciación que alcanzan a hogares y empresas: una tasa alta o un crédito escaso encarecen el capital de trabajo y demoran inversiones.
Qué muestran los indicadores de actividad
La encuesta industrial señaló que el 47,6 por ciento de las empresas tuvo problemas para afrontar al menos uno de sus pagos habituales y que un 9,2 por ciento encontró dificultades para cumplirlos todos al mismo tiempo. Los datos describen tensión financiera, aunque no significan que ese universo haya entrado en cesación de pagos ni que todas las ramas estén en la misma situación.
Las expectativas de empleo también reflejaron cautela. Un 16,9 por ciento esperaba incorporar trabajadores durante el año siguiente, frente a un 27,5 por ciento que proyectaba una reducción. La diferencia obliga a observar la evolución de cada sector y no sólo los promedios agregados. El efecto sobre la producción se vuelve especialmente sensible cuando una planta debe sostener personal calificado y equipamiento específico.
La situación productiva convive con otros frentes de incertidumbre, como mostró el conflicto operativo de una inversión minera en Santa Cruz. Aunque se trata de actividades distintas, ambas exponen la importancia de reglas previsibles, seguridad laboral, proveedores locales y financiamiento para sostener proyectos de largo plazo.
Eficiencia antes que tecnología aislada
La respuesta propuesta por el ejecutivo industrial comienza por ordenar procesos. Su esquema ubica a las personas y su capacitación en la base, continúa con procedimientos robustos y manufactura flexible, y recién después incorpora tecnología. La advertencia es relevante: instalar inteligencia artificial o automatización sobre una operación inestable no resuelve los problemas previos.
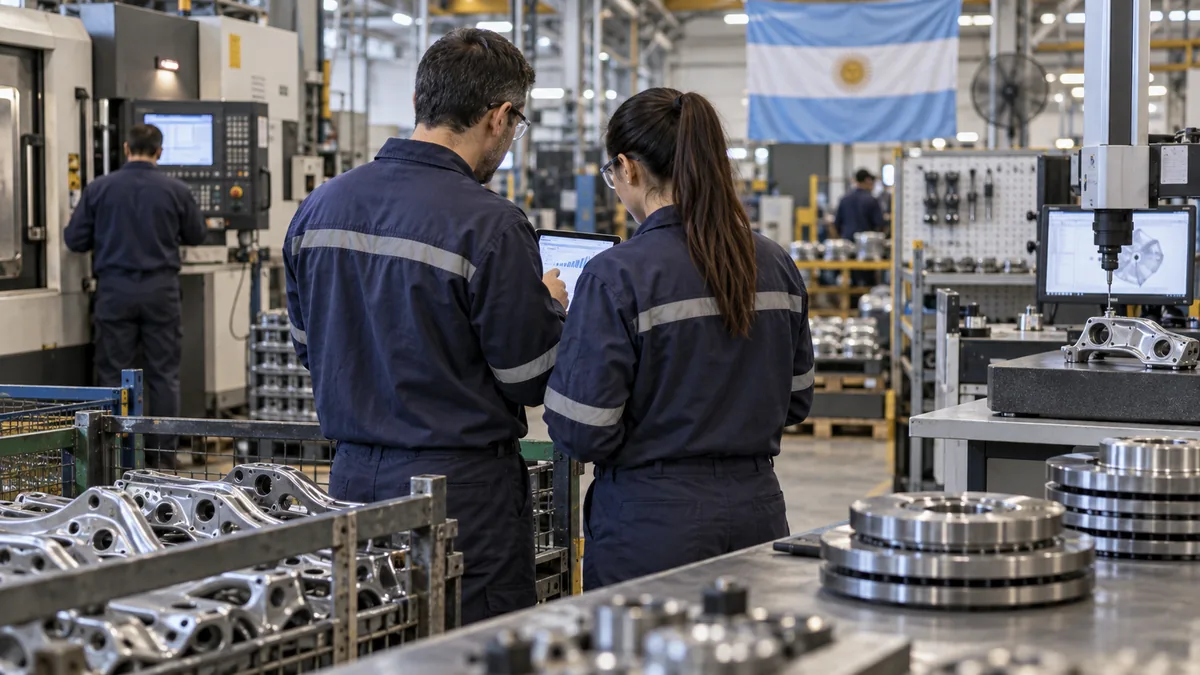
En la planta mencionada durante la entrevista se desarrollan herramientas de visión artificial para control de calidad, mantenimiento predictivo y robots móviles para logística interna. Son aplicaciones concretas, pero sus beneficios dependen de la calidad de los datos, la integración con el trabajo humano y la capacidad de medir errores, tiempos y costos antes y después de cada cambio.
La necesidad de innovar no elimina el problema de escala. Un proyecto tecnológico requiere recursos, personal y un horizonte de recuperación. Por eso las redes entre grandes compañías y proveedores pueden facilitar asistencia técnica y estándares compartidos. También pueden profundizar dependencias si las condiciones comerciales no distribuyen de manera razonable los costos de la transformación.
Crédito, impuestos y competencia desleal
El acceso al financiamiento y la carga tributaria aparecen entre los reclamos recurrentes. La formalidad concentra obligaciones nacionales, provinciales y municipales que compiten con empresas fuera de registro. Seis de cada diez firmas consultadas atribuyeron un impacto alto o muy alto a la competencia desleal, principalmente sobre ventas y rentabilidad.
Ese diagnóstico necesita políticas verificables. Simplificar trámites no equivale a eliminar controles, del mismo modo que proteger producción local no justifica cerrar la competencia. El objetivo debería ser reducir ventajas obtenidas por incumplimiento, mejorar el acceso al crédito productivo y publicar resultados que permitan saber si las medidas elevan inversión, productividad y empleo.
La evolución de la infraestructura financiera y los pagos digitales muestra que la innovación puede disminuir fricciones, pero no reemplaza capital ni demanda. Una fábrica puede automatizar controles y cobrar con rapidez; aun así, necesita pedidos, plazos sostenibles y una relación comercial que remunere la inversión.
El desafío de sostener valor agregado local
Los vehículos híbridos y eléctricos requieren una composición diferente de piezas y aceleran la reconversión global. Para el entramado local, la discusión no consiste solamente en limitar importaciones, sino en identificar componentes, capacidades de ingeniería y servicios que puedan competir en las nuevas plataformas.
La industria argentina conserva conocimiento, proveedores y personal formado. Su continuidad dependerá de convertir esa base en productividad comprobable. La metáfora del resultado adverso resume una negociación desigual, pero también marca una agenda: procesos más eficientes, crédito accesible, reglas estables y cooperación capaz de preservar empresas nacionales dentro de cadenas cada vez más exigentes.