El Instituto Nacional de Estadística y Censos difundió este martes los resultados de la Encuesta de Tendencia de Negocios en Supermercados y Autoservicios Mayoristas correspondiente al mes de agosto de 2026, revelando que el 59,6 por ciento de las cadenas comerciales considera que la debilidad de la demanda interna constituye el principal factor limitante para su actividad operativa, un diagnóstico que configura un balance comercial negativo de menos 20,2 puntos y que proyecta sombras preocupantes sobre la recuperación del consumo masivo en el segundo semestre del año. El indicador marca un deterioro de cuatro puntos porcentuales respecto a la medición de mayo y consolida una tendencia contractiva que se arrastra desde el primer trimestre, cuando los efectos acumulados de la corrección de precios relativos y la recomposición tarifaria impactaron de lleno en el poder adquisitivo de los hogares argentinos.
El informe del INDEC se complementó con la publicación simultánea del Índice de Salarios correspondiente al mes de julio, que registró una variación mensual del 2,8 por ciento y un acumulado interanual del 36,2 por ciento. Si bien estas cifras reflejan una desaceleración nominal respecto a los picos inflacionarios del año anterior, la trayectoria salarial resulta aún insuficiente para compensar la pérdida acumulada de ingresos reales que sufrieron los trabajadores del sector informal y los asalariados no registrados durante el proceso de estabilización, un segmento que representa aproximadamente el cuarenta por ciento de la fuerza laboral argentina y que carece de mecanismos automáticos de actualización salarial.
La caída sostenida de las ventas en supermercados
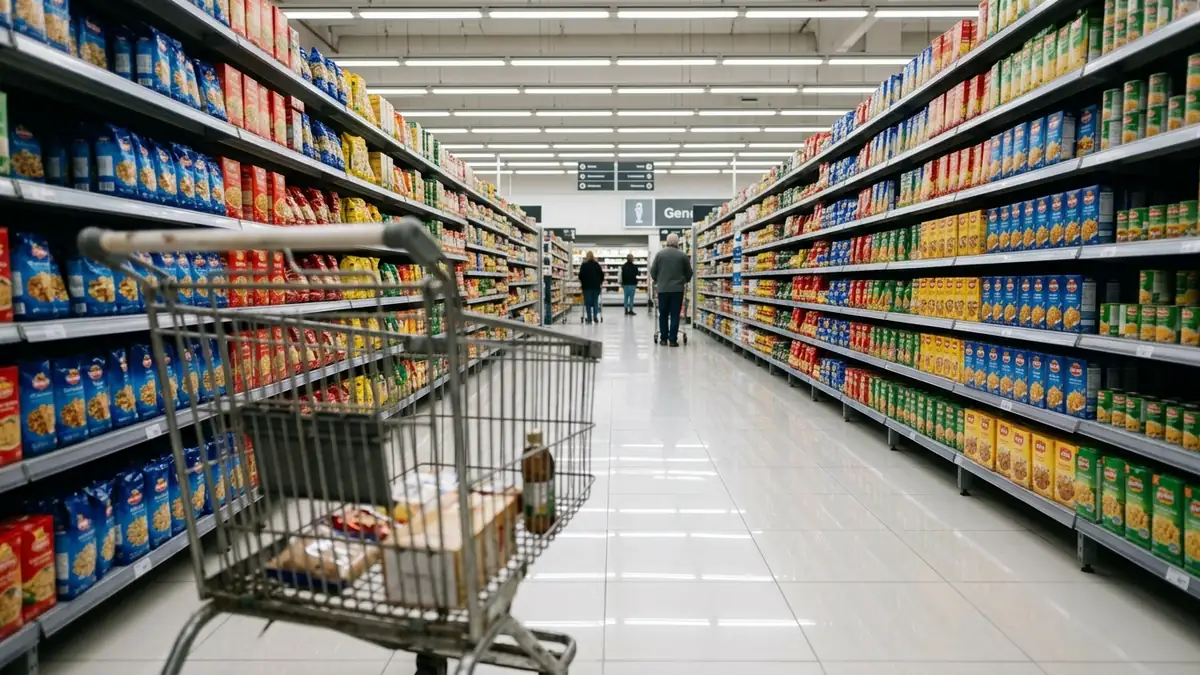
Las ventas globales en supermercados a precios constantes acumulan un retroceso del 2,8 por ciento en los primeros ocho meses de 2026 respecto al mismo período del año anterior, una contracción que se concentra con mayor intensidad en los rubros de alimentos frescos, productos de limpieza y artículos de higiene personal, categorías donde los consumidores han implementado estrategias de sustitución hacia marcas propias y presentaciones de menor gramaje. El dato resulta particularmente significativo porque los supermercados constituyen el canal de comercialización más representativo del consumo masivo urbano y sus tendencias anticipan con bastante precisión la evolución del gasto agregado de los hogares.
El 74,2 por ciento de los empresarios encuestados anticipa que el volumen comercializado no experimentará una recuperación significativa durante el trimestre septiembre-noviembre, una perspectiva pesimista que contrasta con el optimismo que el Gobierno proyecta respecto a la reactivación del consumo a partir de la desaceleración inflacionaria y la recuperación gradual de los salarios reales. Esta divergencia entre la percepción del sector privado y el discurso oficial configura uno de los debates centrales de la coyuntura económica argentina.
El impacto diferencial en los segmentos de ingreso
El análisis desagregado de la encuesta del INDEC revela que la contracción del consumo no se distribuye de manera homogénea entre los distintos segmentos socioeconómicos. Las bocas de expendio ubicadas en barrios populares y localidades del conurbano bonaerense registran caídas de ventas superiores al promedio nacional, mientras que los supermercados premium de la zona norte del Gran Buenos Aires y de los barrios residenciales de la Capital Federal muestran una mayor resiliencia, sostenida por la capacidad de ahorro y el acceso al crédito de los sectores de ingresos medios-altos.
Esta heterogeneidad del consumo refleja la distribución asimétrica de los costos del proceso de estabilización macroeconómica, un fenómeno que los analistas denominan la recuperación en forma de K, donde los sectores vinculados a la economía formal, las exportaciones y los servicios financieros experimentan una mejora de sus indicadores, mientras que los trabajadores informales, los jubilados con haberes mínimos y los hogares dependientes de transferencias estatales enfrentan una prolongación de las dificultades para sostener su nivel de vida.
La tensión entre el frente externo y el consumo interno
La debilidad del consumo doméstico contrasta marcadamente con el dinamismo del sector externo de la economía argentina, que acumula treinta y tres meses consecutivos de superávit comercial impulsado por el récord histórico de producción de petróleo no convencional en Vaca Muerta y por las exportaciones agroindustriales favorecidas por la cosecha gruesa y la competitividad del tipo de cambio. Esta brecha entre un sector externo robusto y un mercado interno debilitado configura un patrón de crecimiento desbalanceado que genera interrogantes sobre la sostenibilidad social del modelo económico en ausencia de una recuperación significativa del poder de compra popular.
Los analistas del mercado de consumo consultados por Agenda Plural coinciden en señalar que la clave para revertir la tendencia contractiva radica en la velocidad con que los salarios reales logren recuperar el terreno perdido frente a la inflación acumulada, un proceso que depende tanto de las negociaciones paritarias del sector formal como de las políticas de ingresos dirigidas a los sectores más vulnerables de la población.
Perspectivas para el cierre del año
Las consultoras privadas proyectan que el consumo masivo podría estabilizarse hacia el cuarto trimestre de 2026 si se confirma la tendencia a la desaceleración inflacionaria y las paritarias del último tramo del año logran cerrar por encima del índice de precios. Sin embargo, advierten que la recomposición plena del poder adquisitivo de los hogares argentinos demandará al menos dos años adicionales de crecimiento sostenido de los salarios reales por encima de la inflación, una meta que exige condiciones macroeconómicas de estabilidad que el programa oficial aún está en proceso de consolidar.
Agenda Plural consultó a economistas especializados en consumo y a directivos de cadenas comerciales. La encuesta del INDEC confirma que la demanda interna sigue siendo el eslabón más débil de la cadena de recuperación económica, un desafío que obliga al Gobierno a encontrar el equilibrio entre la disciplina fiscal y la necesidad de recomponer los ingresos de los sectores más postergados de la sociedad argentina.
Actualización relacionada: el récord de depósitos en dólares por el blanqueo de capitales.