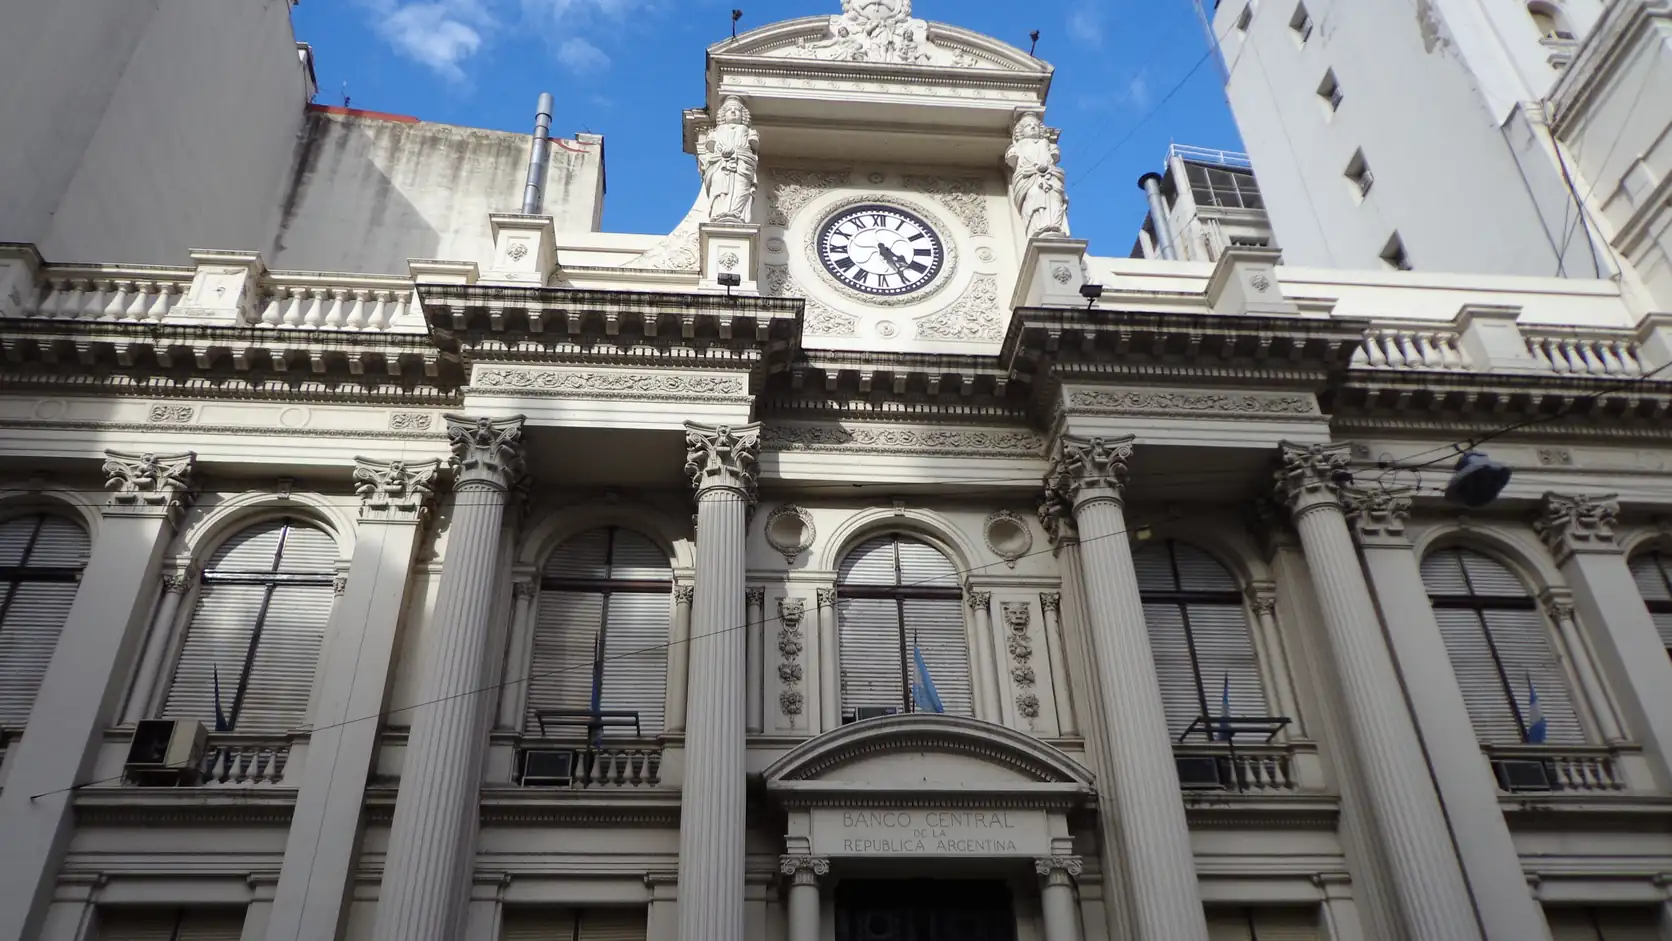
El Banco Central de la República Argentina (BCRA) difundió este viernes los resultados del Relevamiento de Expectativas de Mercado (REM) correspondiente al mes de agosto, en el cual las principales consultoras económicas, bancos comerciales y centros de estudios financieros del país proyectaron que el Índice de Precios al Consumidor (IPC) se ubicará en torno al 1,7% mensual. El pronóstico elaborado por los analistas privados confirma la tendencia hacia una desaceleración en el ritmo de incremento de los precios minoristas, aunque marca al mismo tiempo un piso estimado de 1,5% mensual para el último cuatrimestre del año que revela la persistencia de tensiones en rubros regulados y servicios esenciales.
El relevamiento oficial, que recopila las previsiones de más de cuarenta participantes calificados del sistema financiero y consultoría macroeconómica entre los últimos días de agosto y los primeros de septiembre, reflejó una corrección moderada a la baja en la estimación de inflación para el año en curso respecto de los informes previos. Según el consenso de los especialistas consultados por la autoridad monetaria, la variación interanual de los precios continuará un sendero descendente apalancado por el ancla fiscal, la política de emisión monetaria cero implementada por el Palacio de Hacienda y la estabilidad de la cotización cambiaria oficial.
El comportamiento de los precios y los rubros más sensibles
La estimación del 1,7% para agosto representa un escalón de moderación frente a las variaciones observadas durante el primer semestre del año, cuando las correcciones de precios relativos y los incrementos en transporte y servicios públicos habían generado picos transitorios de resistencia inflacionaria. Economistas de entidades como FIEL, Ecolatina y Fundación Capital coincidieron en que los capítulos de alimentos y bebidas, indumentaria y electrodomésticos registraron variaciones acotadas durante el mes analizado, reflejando el impacto del estancamiento en los niveles de consumo masivo y la mayor disciplina comercial de las cadenas minoristas.
Sin embargo, los especialistas advierten que la inflación núcleo —aquella que excluye precios estacionales y regulados por el Estado— muestra una velocidad de descenso más lenta que la esperada inicialmente por los equipos técnicos oficiales. La necesidad de continuar actualizando las tarifas de gas, electricidad, agua potable y peajes para reducir los subsidios económicos y cumplir las metas fiscales compromete la posibilidad de que el IPC perfore con rapidez el nivel del 1,5% mensual antes de las celebraciones de fin de año, según consigna el documento del Banco Central.
Expectativas cambiarias y evolución de las reservas monetarias
En el plano cambiario, los analistas que integran el panel del REM mantuvieron en líneas generales sus previsiones respecto de la pauta de depreciación gradual (crawling peg) del 2% mensual que aplica la autoridad monetaria para el tipo de cambio oficial mayorista. De acuerdo con las proyecciones medianas, el dólar oficial cerraría el año calendario sin saltos devaluatorios abruptos, en la medida en que el Gobierno mantenga el esquema de intervención en las cotizaciones financieras mediante operaciones de esterilización y mantenga el equilibrio en las cuentas públicas.
Pese a esta expectativa de relativa calma cambiaria en el corto plazo, los informes elevados al BCRA subrayan la preocupación existente en los sectores productivos respecto de la acumulación de reservas internacionales netas en las arcas de la entidad rectora. La estacionalidad menos favorable de las liquidaciones del complejo agroexportador hacia el cierre del año, combinada con la reactivación de pagos de deuda externa y compromisos comerciales de importación, plantea desafíos sustanciales para sostener la estabilidad cambiaria sin recurrir a un endurecimiento transitorio de los controles sobre el mercado formal.
Nivel de actividad económica y divergencias sobre la reactivación
El informe del Relevamiento de Expectativas de Mercado incorporó asimismo estimaciones sobre el Producto Interno Bruto (PIB) y la evolución del empleo formal para lo que resta del año 2026. En este apartado, las opiniones entre las consultoras de la City porteña presentan marcadas divergencias: mientras los analistas más cercanos a las previsiones oficiales pronostican una recuperación acelerada de la actividad productiva motorizada por el sector energético, la minería y el crédito hipotecario, otros estudios privados anticipan una dinámica heterogénea y pausada en sectores mano de obra intensivos como la construcción y la industria manufacturera.
La caída del poder adquisitivo del salario en términos reales y el encarecimiento de los costos operativos continúan condicionando las decisiones de inversión fija en las pequeñas y medianas empresas. Desde las cámaras empresariales señalan que la baja de la inflación constituye una condición indispensable pero insuficiente para garantizar un crecimiento genuino y sostenido, reclamando reformas impositivas profundas y un abaratamiento sustancial en el costo del crédito productivo.
El desafío de consolidar la desinflación hacia el mediano plazo
Las conclusiones del REM mensual reafirman que la batalla contra el proceso inflacionario ingresa en una fase de extrema complejidad técnica para las autoridades del Ministerio de Economía y del Banco Central. Con el tipo de cambio y las cuentas fiscales bajo estricto control operativo, el desafío primordial radica en coordinar las expectativas de los formadores de precios, evitar desfasajes en las negociaciones paritarias salariales y consolidar un marco de certidumbre institucional que estimule el ingreso genuino de inversiones sin comprometer el tejido social.
El Instituto Nacional de Estadística y Censos (INDEC) dará a conocer el dato oficial del IPC de agosto a mediados de la próxima semana, momento en que se confirmará si las estimaciones privadas captaron con fidelidad el comportamiento real del costo de vida en los hogares de todo el país.