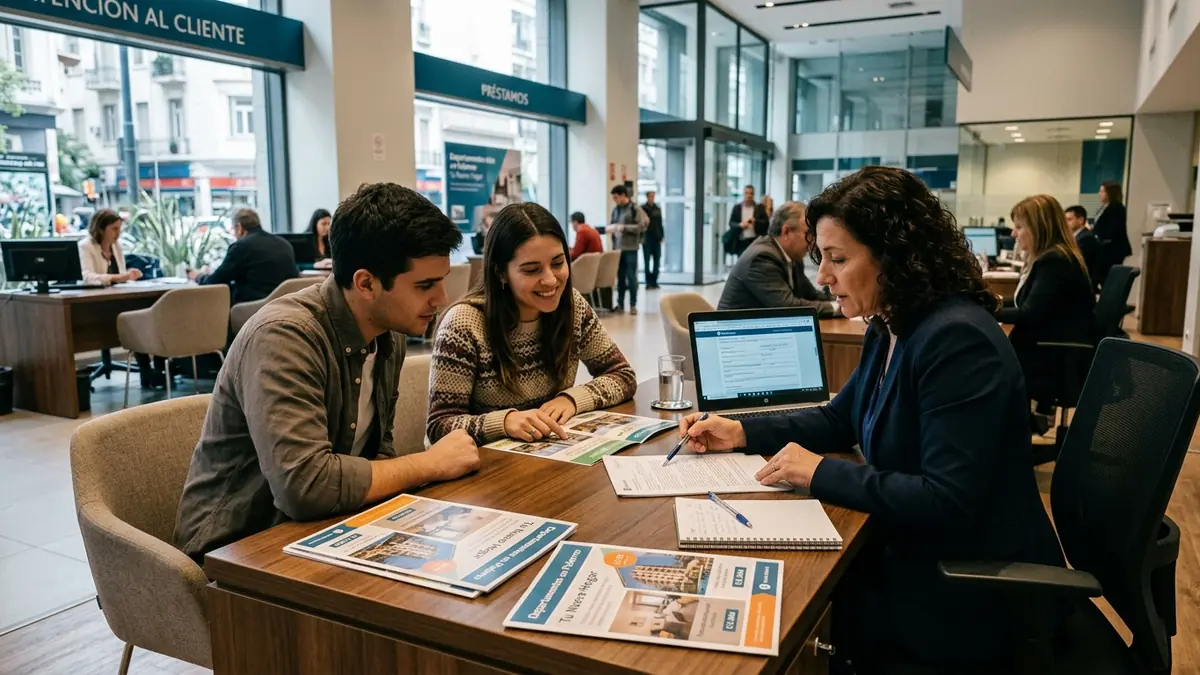
El sistema financiero argentino experimentó este miércoles un movimiento de fuerte impacto crediticio al confirmarse que trece de las principales entidades bancarias públicas y privadas recortaron de forma coordinada las tasas de interés correspondientes a sus líneas de préstamos hipotecarios en Unidades de Valor Adquisitivo (UVA), desatando una verdadera competencia de precios para captar la creciente demanda de familias interesadas en la compra, construcción o refacción de viviendas familiares. La baja de costos de financiamiento, impulsada inicialmente por las bancas oficiales y seguida de inmediato por los grandes bancos mayoristas, posicionó las tasas de interés anuales en niveles que promedian el seis y medio y el siete y medio por ciento nominal más el coeficiente inflacionario, facilitando el acceso a montos prestables más elevados con ingresos demostrables considerablemente más bajos.
La reactivación del financiamiento inmobiliario a largo plazo converge con el ingreso de divisas genuinas a los sectores productivos, profundizando el sendero virtuoso iniciado con el ingreso del primer megaproyecto de cobre al RIGI en San Juan, lo que afianza la estabilidad cambiaria y consolida la expectativa de desinflación sostenida que hace sustentable la toma de deudas a veinte y treinta años. De acuerdo con los relevamientos de la Asociación de Bancos de la Argentina y los informes crediticios del Banco Central, la cantidad de consultas formales para iniciar carpetas hipotecarias registró un incremento superior al cuarenta por ciento durante las últimas tres semanas.
La rebaja de tasas en la banca pública y privada
El Banco Ciudad de Buenos Aires tomó la delantera en la flexibilización de condiciones al situar su tasa nominal anual en el seis coma cinco por ciento para quienes cobren sus haberes en la institución y adquieran inmuebles destinados a vivienda única familiar dentro del ámbito metropolitano. Apenas unas horas después, el Banco de la Nación Argentina ajustó la tasa de su programa hipotecario al seis coma siete por ciento, habilitando líneas que financian hasta el setenta y cinco por ciento del valor de tasación de la propiedad con un plazo máximo de amortización de hasta tres décadas.
La respuesta de las entidades de capital privado no tardó en materializarse. Bancos líderes como Galicia, Santander, Macro, BBVA, Supervielle, Credicoop y Patagonia publicaron nuevos cuadros tarifarios que sitúan sus tasas entre el siete y el siete coma cinco por ciento anual, incorporando beneficios adicionales como la bonificación total de los gastos de tasación del inmueble y esquemas de seguro de incendio bonificados durante los primeros doce meses de vigencia del contrato.
Efecto en la cuota inicial y relación cuota-ingreso
La reducción de dos puntos porcentuales en la tasa de interés nominal produce una compresión directa sobre la cuota inicial del préstamo, que representa el principal obstáculo para que las familias jóvenes califiquen en los análisis de riesgo crediticio bancario. Con las nuevas condiciones vigentes, por cada diez millones de pesos solicitados a un plazo de veinte años, la cuota promedio mensual descendió significativamente, permitiendo que un grupo familiar con ingresos formales combinados califique para adquirir departamentos de dos y tres ambientes en los principales centros urbanos del país.
Asimismo, los bancos flexibilizaron los requisitos de acreditación de ingresos, admitiendo la co-titularidad de cónyuges, convivientes, padres e hijos para sumar ingresos netos demostrables, y fijando un tope de afectación de hasta el veinticinco por ciento del salario familiar total para el pago de la cuota mensual.
Crecimiento en las escrituras y dinamismo del mercado
El Colegio de Escribanos de la Ciudad de Buenos Aires y su par de la Provincia de Buenos Aires reportaron que las escrituras celebradas con hipoteca bancaria alcanzaron en el corriente mes sus registros más elevados de los últimos seis años, revirtiendo un ciclo prolongado de operaciones inmobiliarias realizadas exclusivamente al contado mediante billetes en moneda extranjera. El auge hipotecario comenzó a dinamizar además a los sectores de la construcción, corralones de materiales e industrias afines a las refacciones hogareñas.
Representantes del sector inmobiliario destacaron que la proliferación de créditos hipotecarios genera una revalorización equilibrada del metro cuadrado residencial, canalizando el ahorro doméstico hacia activos tangibles de la economía real y ofreciendo una salida genuina para miles de inquilinos que buscan transformarse en propietarios.
Transparencia del Banco Central y simuladores en línea
Para resguardar los derechos de los tomadores de crédito y asegurar condiciones transparentes de contratación, el Banco Central de la República Argentina puso a disposición de los usuarios un comparador interactivo oficial de Préstamos Hipotecarios UVA. La herramienta web permite a los postulantes cotejar el Costo Financiero Total, las comisiones de otorgamiento y los seguros obligatorios de cada una de las entidades participantes antes de comprometer la firma de boletos de compraventa.
La sustentabilidad de esta expansión crediticia radica en el mantenimiento del orden fiscal y en el paulatino desarrollo de un mercado secundario de títulos hipotecarios que facilite a los bancos fondearse a largo plazo sin depender únicamente de la captación de depósitos a la vista.
Perspectivas y consolidación del mercado de capitales
La competencia entre trece bancos por abaratar el crédito para la vivienda propia representa una de las señales más nítidas de normalización financiera, devolviendo a los sectores medios la posibilidad real de proyectar un techo familiar propio sobre bases de previsibilidad monetaria.
Agenda Plural consultó a directivos del sector financiero y analistas del mercado inmobiliario. El dinamismo que adquiere el mercado de préstamos para la vivienda perfila un trimestre de notable expansión operativa, integrando el ahorro de las familias con el crecimiento sostenible de la economía real.